 Сделка с квартирой в новостройке – это не просто подписание договора, а длинный цифровой путь, в котором участвуют десятки действий, документов и согласований. На каждом этапе сотрудники взаимодействуют с разными системами: CRM, ипотечными сервисами, банками, инструментами проверки клиента, системами документооборота, сервисами электронной подписи, площадками регистрации и инструментами аналитики. В условиях разрозненной инфраструктуры этот путь обрастает рутиной: данные приходится вводить повторно, переносить вручную, а контроль статуса сделки становится трудоемким, поэтому вопросу автоматизации сделок с недвижимостью сегодня уделяется особое внимание.
Цифровой путь сделки: какие системы задействованы
На практике путь сделки складывается из последовательных шагов, и почти каждый из них требует отдельной системы:
- Проверка клиента и одобрение ипотеки. Сначала данные клиента загружают в CRM, затем вручную переносят в ипотечные калькуляторы и кабинеты банков. Параллельно запускают проверку в сервисах скоринга и верификации – и нередко одни и те же поля приходится заполнять заново.
- Подготовка и согласование документов. Проекты договоров и приложений готовят в системах документооборота, после чего отправляют на подпись через сервисы ЭДО. При этом статусы версий, правки и комментарии часто живут в почте или мессенджерах, а не в единой ленте событий.
- Подписание и регистрация. Электронная подпись оформляется в отдельном интерфейсе, а подача на регистрацию – в еще одном. Статус регистрации приходится отслеживать отдельно, нередко через звонки или личные кабинеты Росреестра.
- Аналитика и контроль. Для отчетности данные выгружают из CRM, ипотечных систем и регистрационных сервисов, сводят вручную и только потом загружают в аналитические инструменты.
В результате один клиентский кейс «размазывается» по нескольким системам, а сотрудник становится оператором ручного переноса данных.
Проблемы разрозненной инфраструктуры и тренд на единую цифровую экосистему
Когда этапы сделки живут в изолированных системах, возникают системные сложности, которые напрямую влияют на скорость и качество работы. Среди типичных узких мест:
- Повторный ввод информации. Один и тот же паспорт, адрес и контакты приходится вносить в CRM, ипотечный сервис, кабинет банка и систему ЭДО – с риском опечаток и расхождений.
- Ручной перенос статусов. Если сделка одобрена банком, этот статус не появляется автоматически в CRM: его нужно зафиксировать вручную. Из‑за этого руководитель не видит реальной картины, а клиенты получают противоречивые статусы.
- Сложности с контролем сроков. Без сквозного отслеживания этапов легко упустить дедлайн подачи документов или истечение срока одобрения ипотеки.
- Фрагментированная аналитика. Данные разбросаны по разным источникам, поэтому отчеты приходится собирать вручную, теряя время и точность.
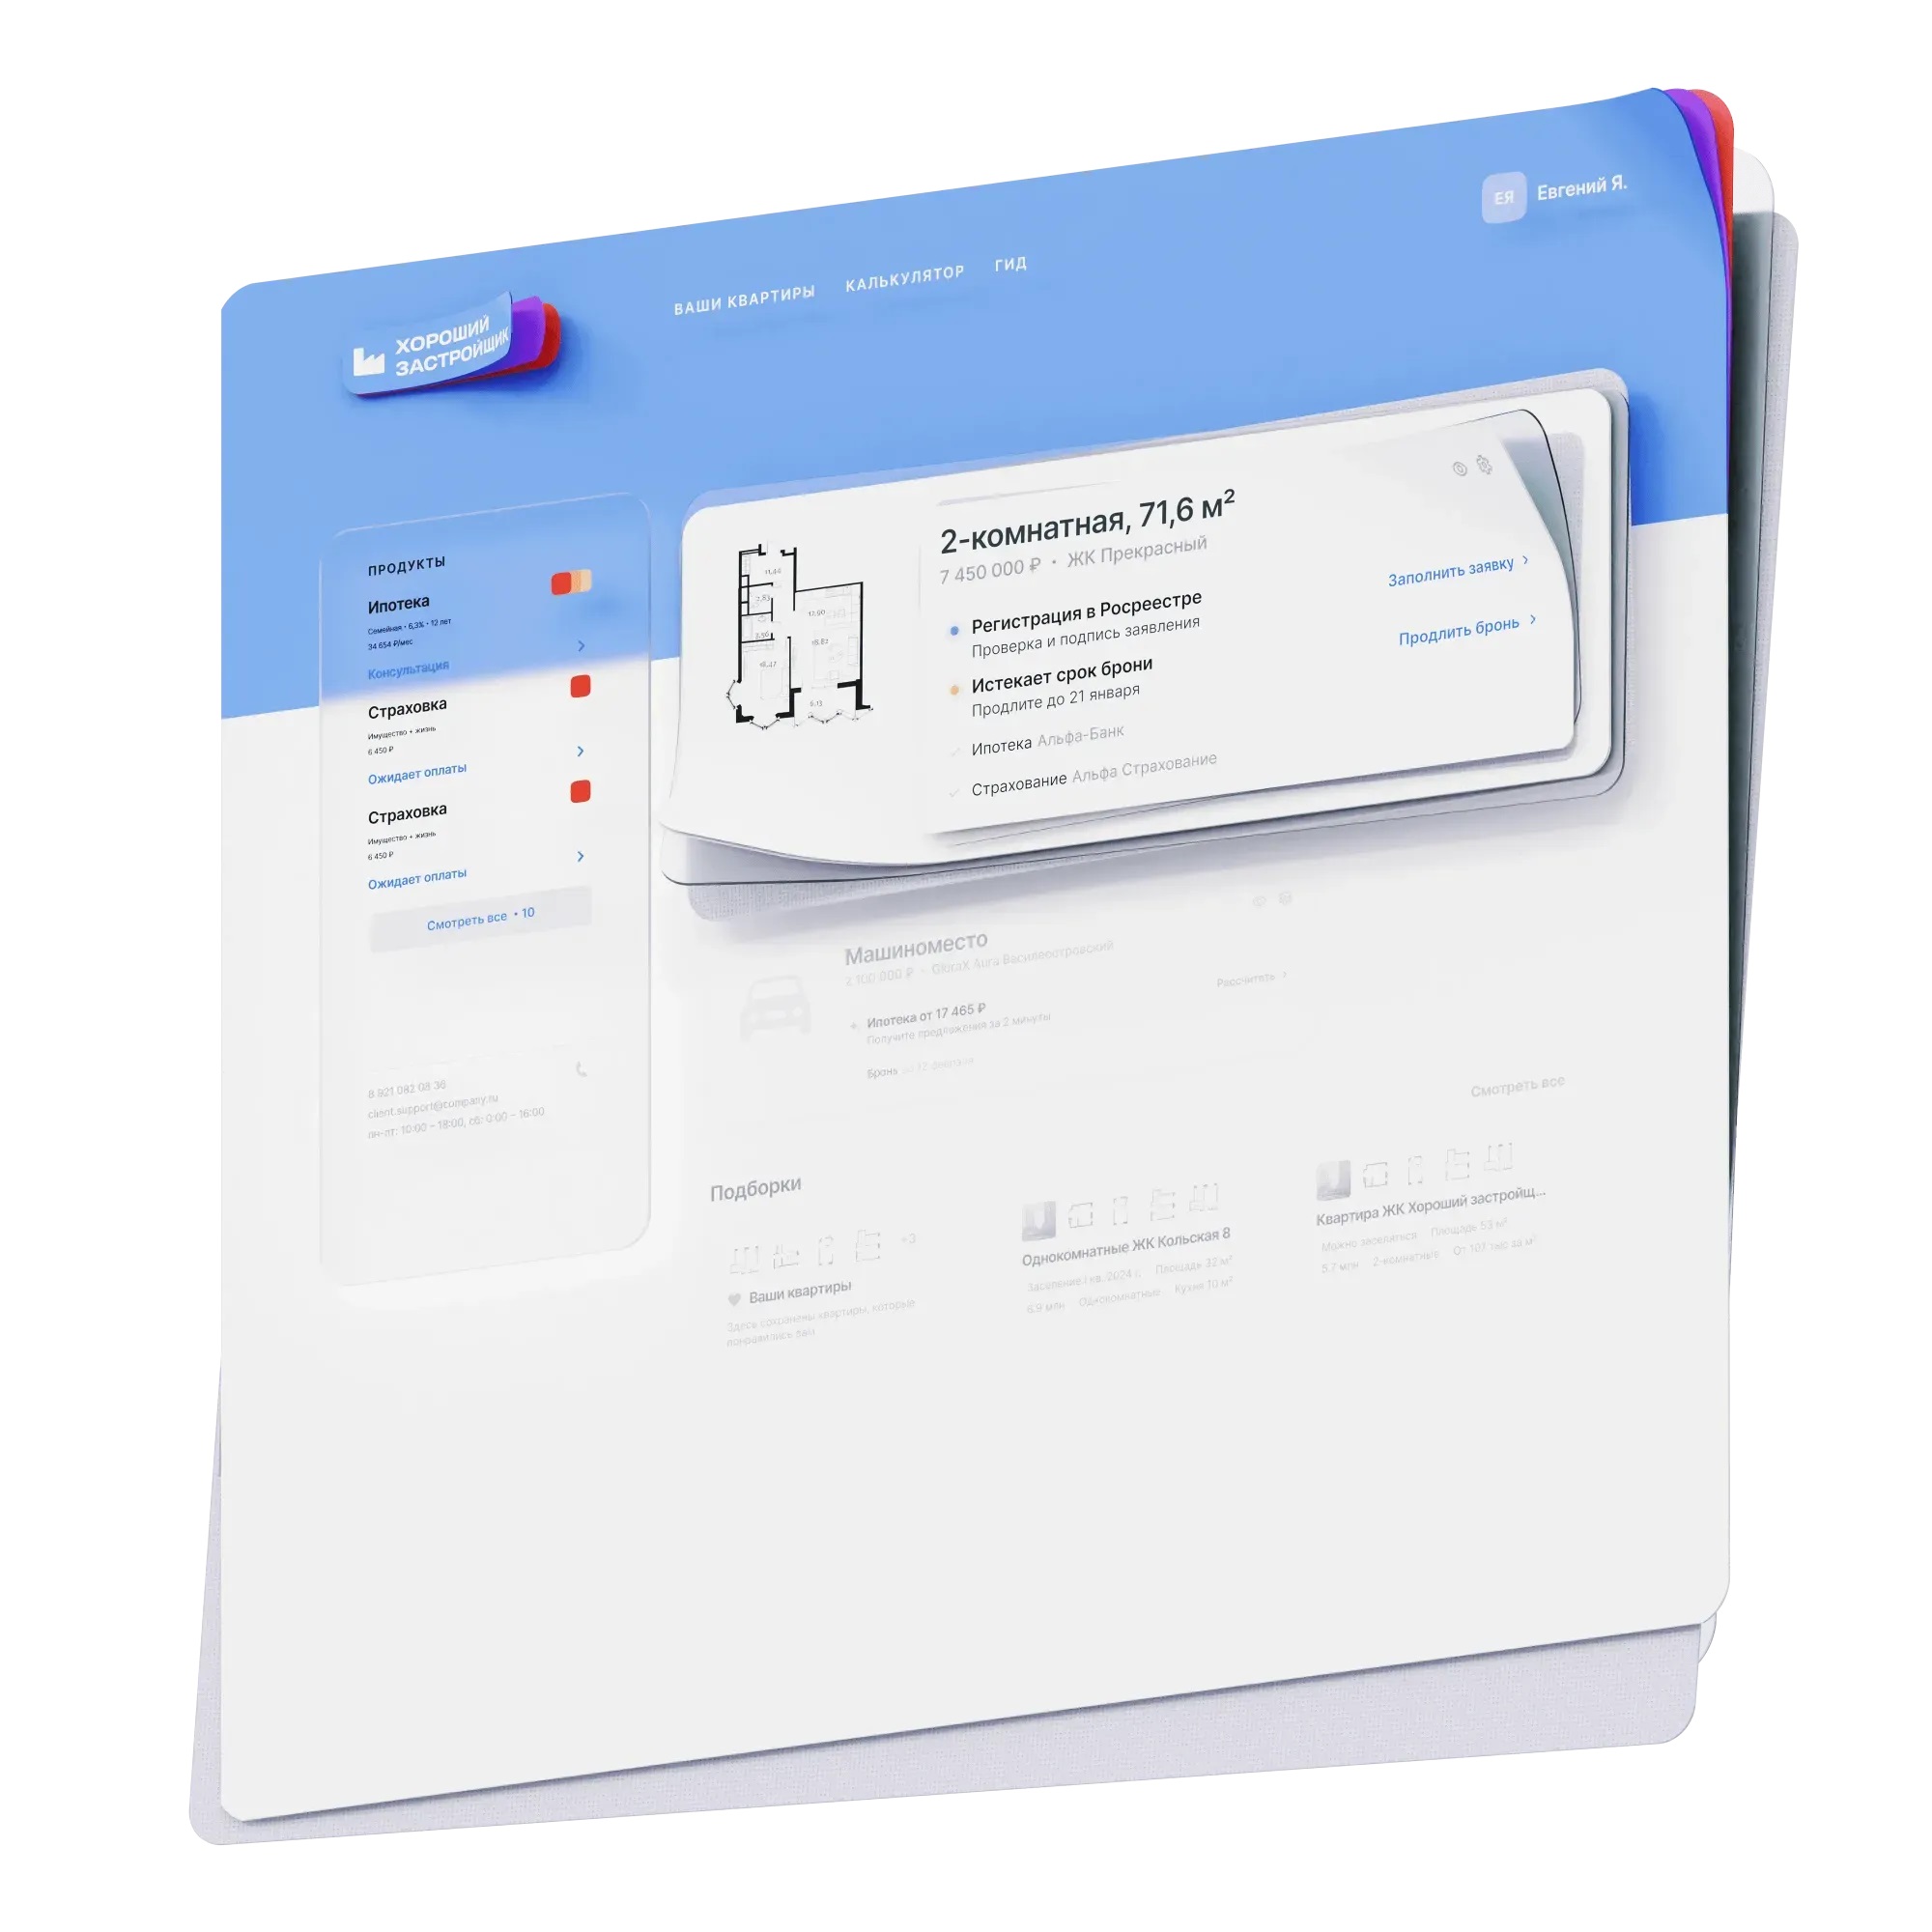
На фоне этих проблем в девелопменте усиливается тренд на объединение разрозненных этапов в единый цифровой контур. Цифровизация девелопмента смещается от точечной автоматизации отдельных задач к построению цифровой экосистемы, где данные передаются между этапами автоматически, а статус сделки виден в одном окне. Именно в этом направлении развивается рынок: отдельные инструменты все чаще встраивают в комплексные решения, позволяющие связать CRM, ипотечные сервисы, кабинеты банков, проверку клиента, документооборот, ЭДО, регистрацию и аналитику в единую цепочку. Например, платформа ДВИЖ реализует такой подход, объединяя ключевые этапы сделки в общем цифровом пространстве.
Тенденция к интеграции отражает простую логику: чем меньше ручного труда и дублирования, тем быстрее и прозрачнее сделка. Автоматизация сделок в недвижимости сегодня – это не про отдельные сервисы, а про связность процессов: когда каждое действие сразу отражается в нужных системах, а сотрудники тратят время на консультации и продажи, а не на перенос данных.
Реклама. Молодцов И.В., ИНН: 501811606790
еrid: 2Vtzqug3rtu